Z okazji Dnia bez Długów KRUK S.A. we współpracy z Ogólnopolskim Panelem Badawczym Ariadna przygotował badanie, które prezentuje indeksy finansowe w podziale na:
Poniższe wykresy pokazują, jakie jest zdanie, nastroje i postawy społeczne dotyczące obszarów takich jak finansowa edukacja Polaków. Zachęcamy do zapoznania się z nimi.
Osoby, które są zainteresowane dodatkowym komentarzem do badania, proszone są o przesłanie maila na adres: pr@kruksa.pl.
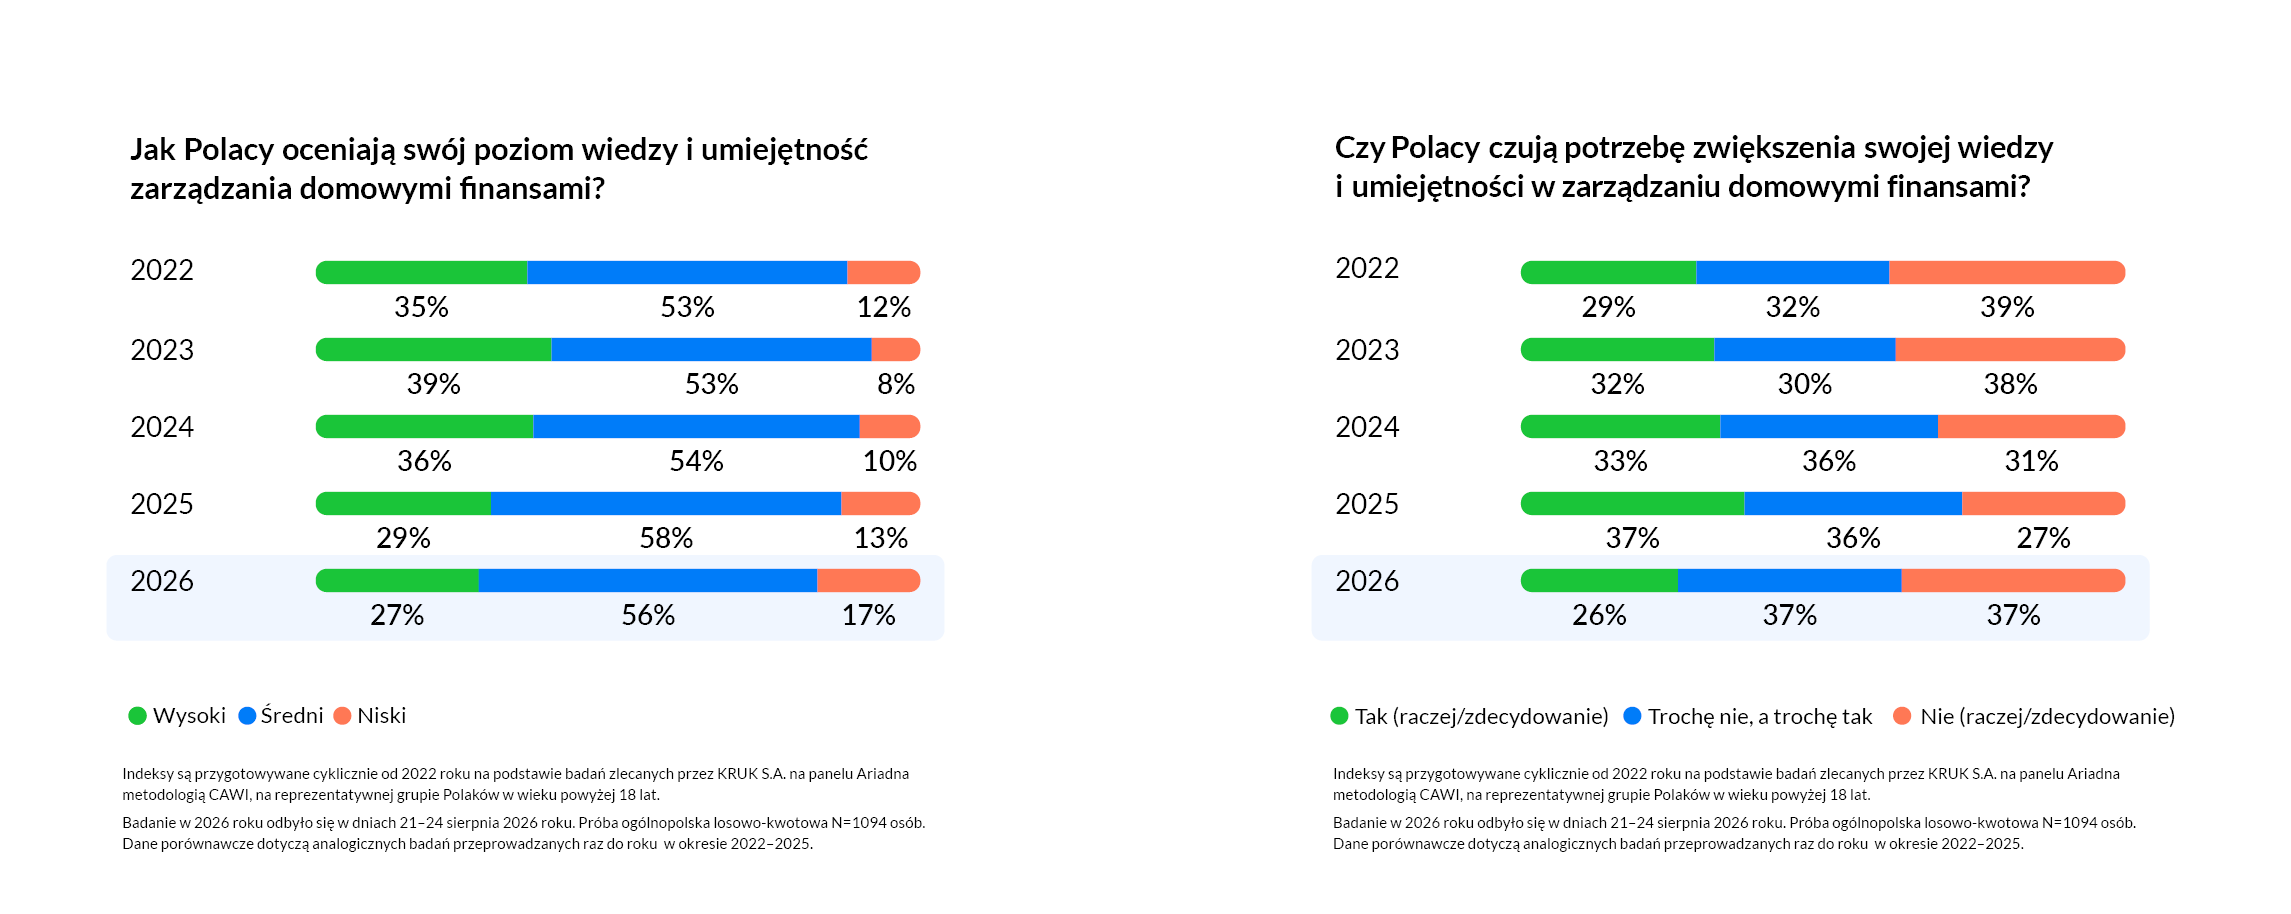
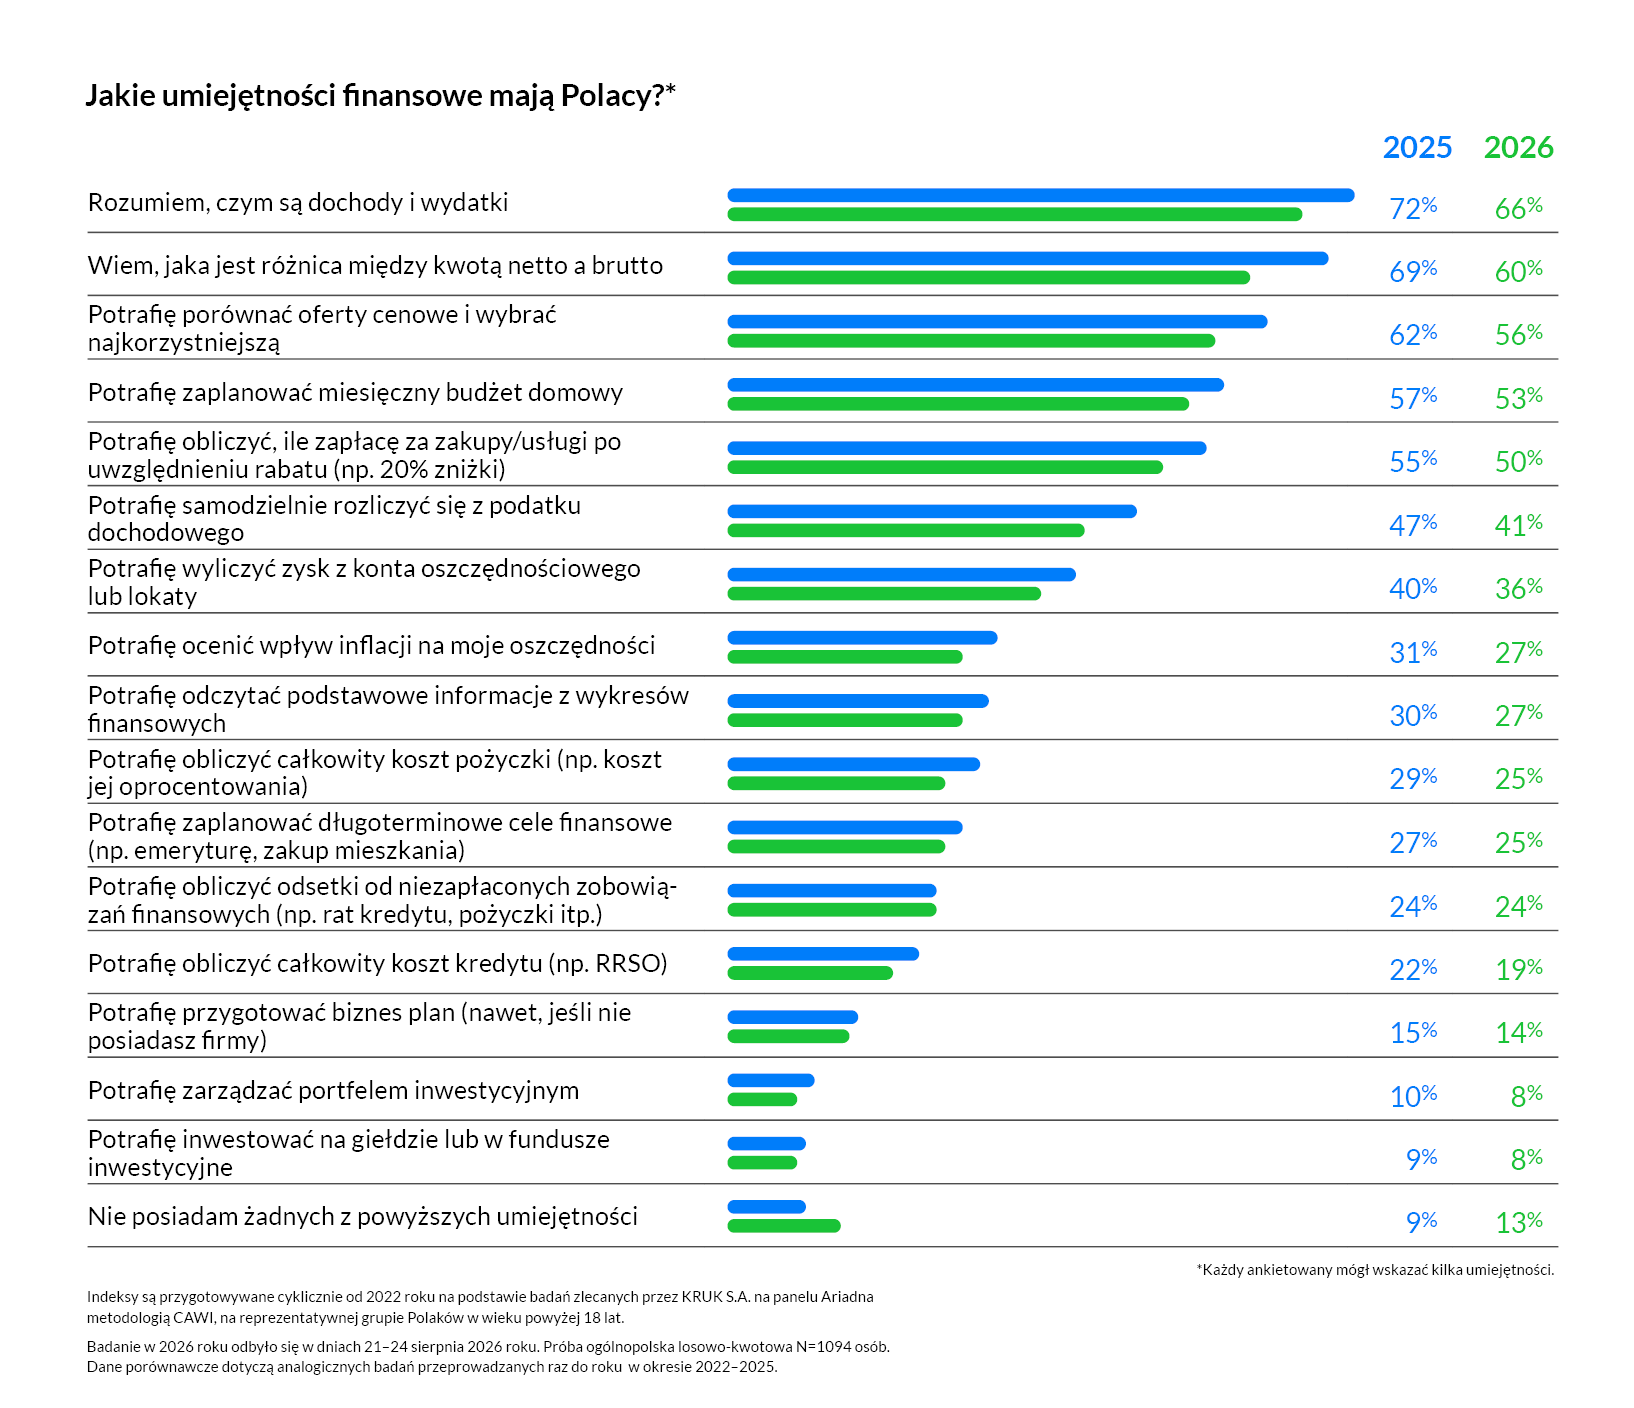
Spadek samooceny kompetencji finansowych znajduje potwierdzenie w odpowiedziach na pytanie dotyczące konkretnych umiejętności związanych z finansami. W 2026 r. spadek widoczny jest zarówno w podstawowych kompetencjach związanych z codziennym zarządzaniem finansami, jak i bardziej
zaawansowanych dotyczących oszczędzania, kredytów czy inwestowania.
Największe zmiany dotyczą podstawowych obszarów wiedzy finansowej. Odsetek osób deklarujących, że rozumieją pojęcia dochodów i wydatków, spadł z 72% do 66%, a znajomość różnicy między kwotą netto i brutto z 69% do 60%. Rzadziej niż przed rokiem respondenci wskazywali także umiejętność porównywania ofert cenowych (spadek z 62% do 56%) oraz planowania miesięcznego budżetu domowego (z 57% do 53%).
Spadki odnotowano również w obszarach bardziej
specjalistycznych kompetencji finansowych. Mniejszy odsetek badanych deklaruje umiejętność samodzielnego rozliczenia podatku dochodowego (spadek z 47% do 41%), obliczenia zysku z lokaty lub konta oszczędnościowego (z 40% do 36%) czy oceny wpływu inflacji na wartość oszczędności (z 31% do 27%). Podobny trend widoczny jest w przypadku wiedzy związanej z kosztami kredytów i pożyczek.
Na szczególną uwagę zasługuje wzrost odsetka osób, które nie przypisują sobie żadnej z badanych umiejętności finansowych. W 2026 r. deklarowało ją 13% respondentów, wobec 9% rok wcześniej. Jednocześnie jedynie w jednym obszarze nie odnotowano zmiany rok do roku - umiejętność obliczania odsetek od niezapłaconych zobowiązań pozostała na poziomie 24%.
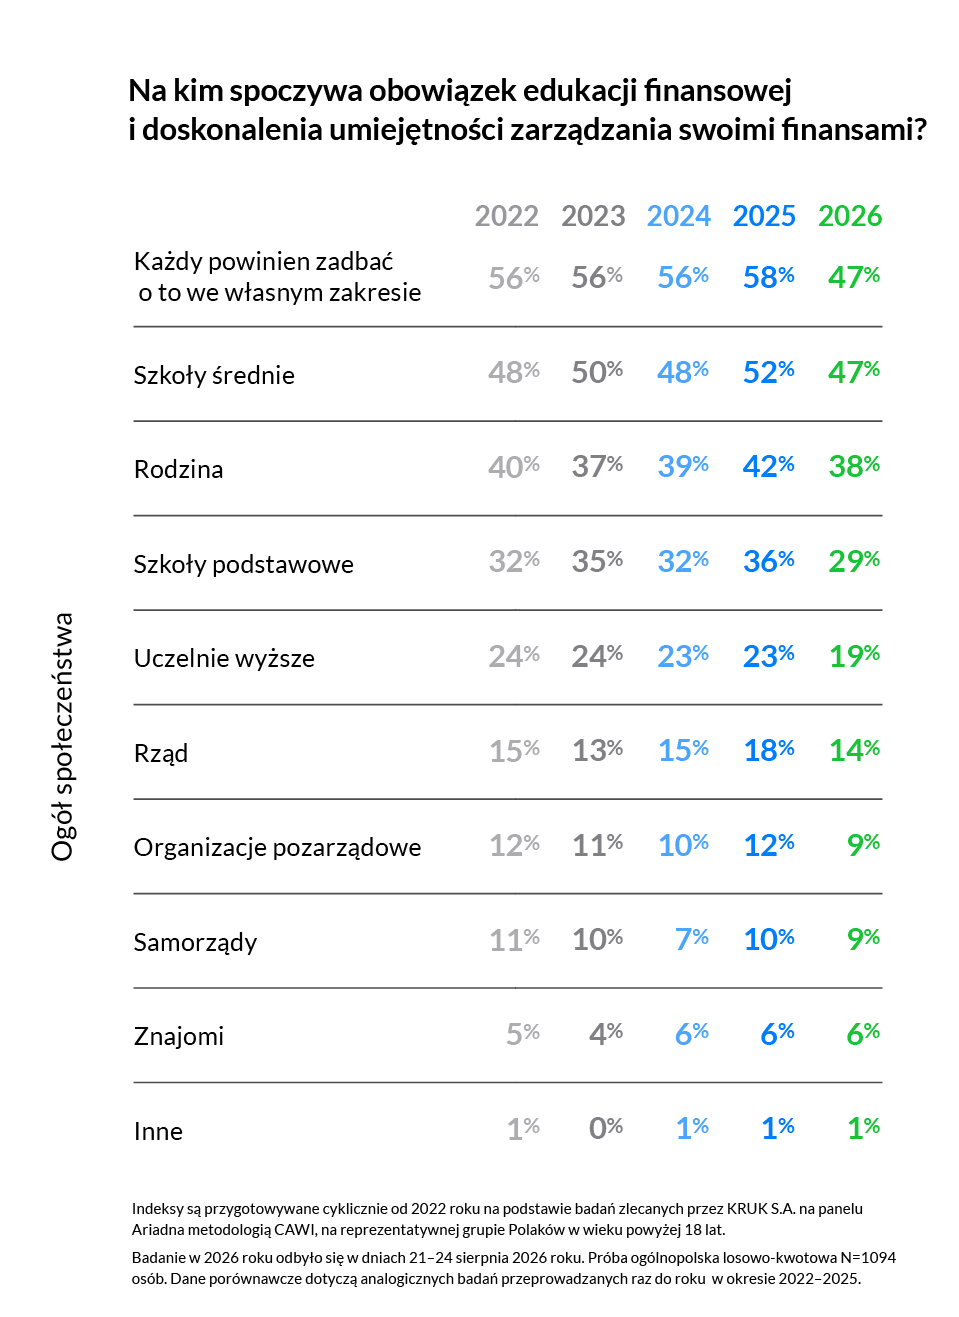
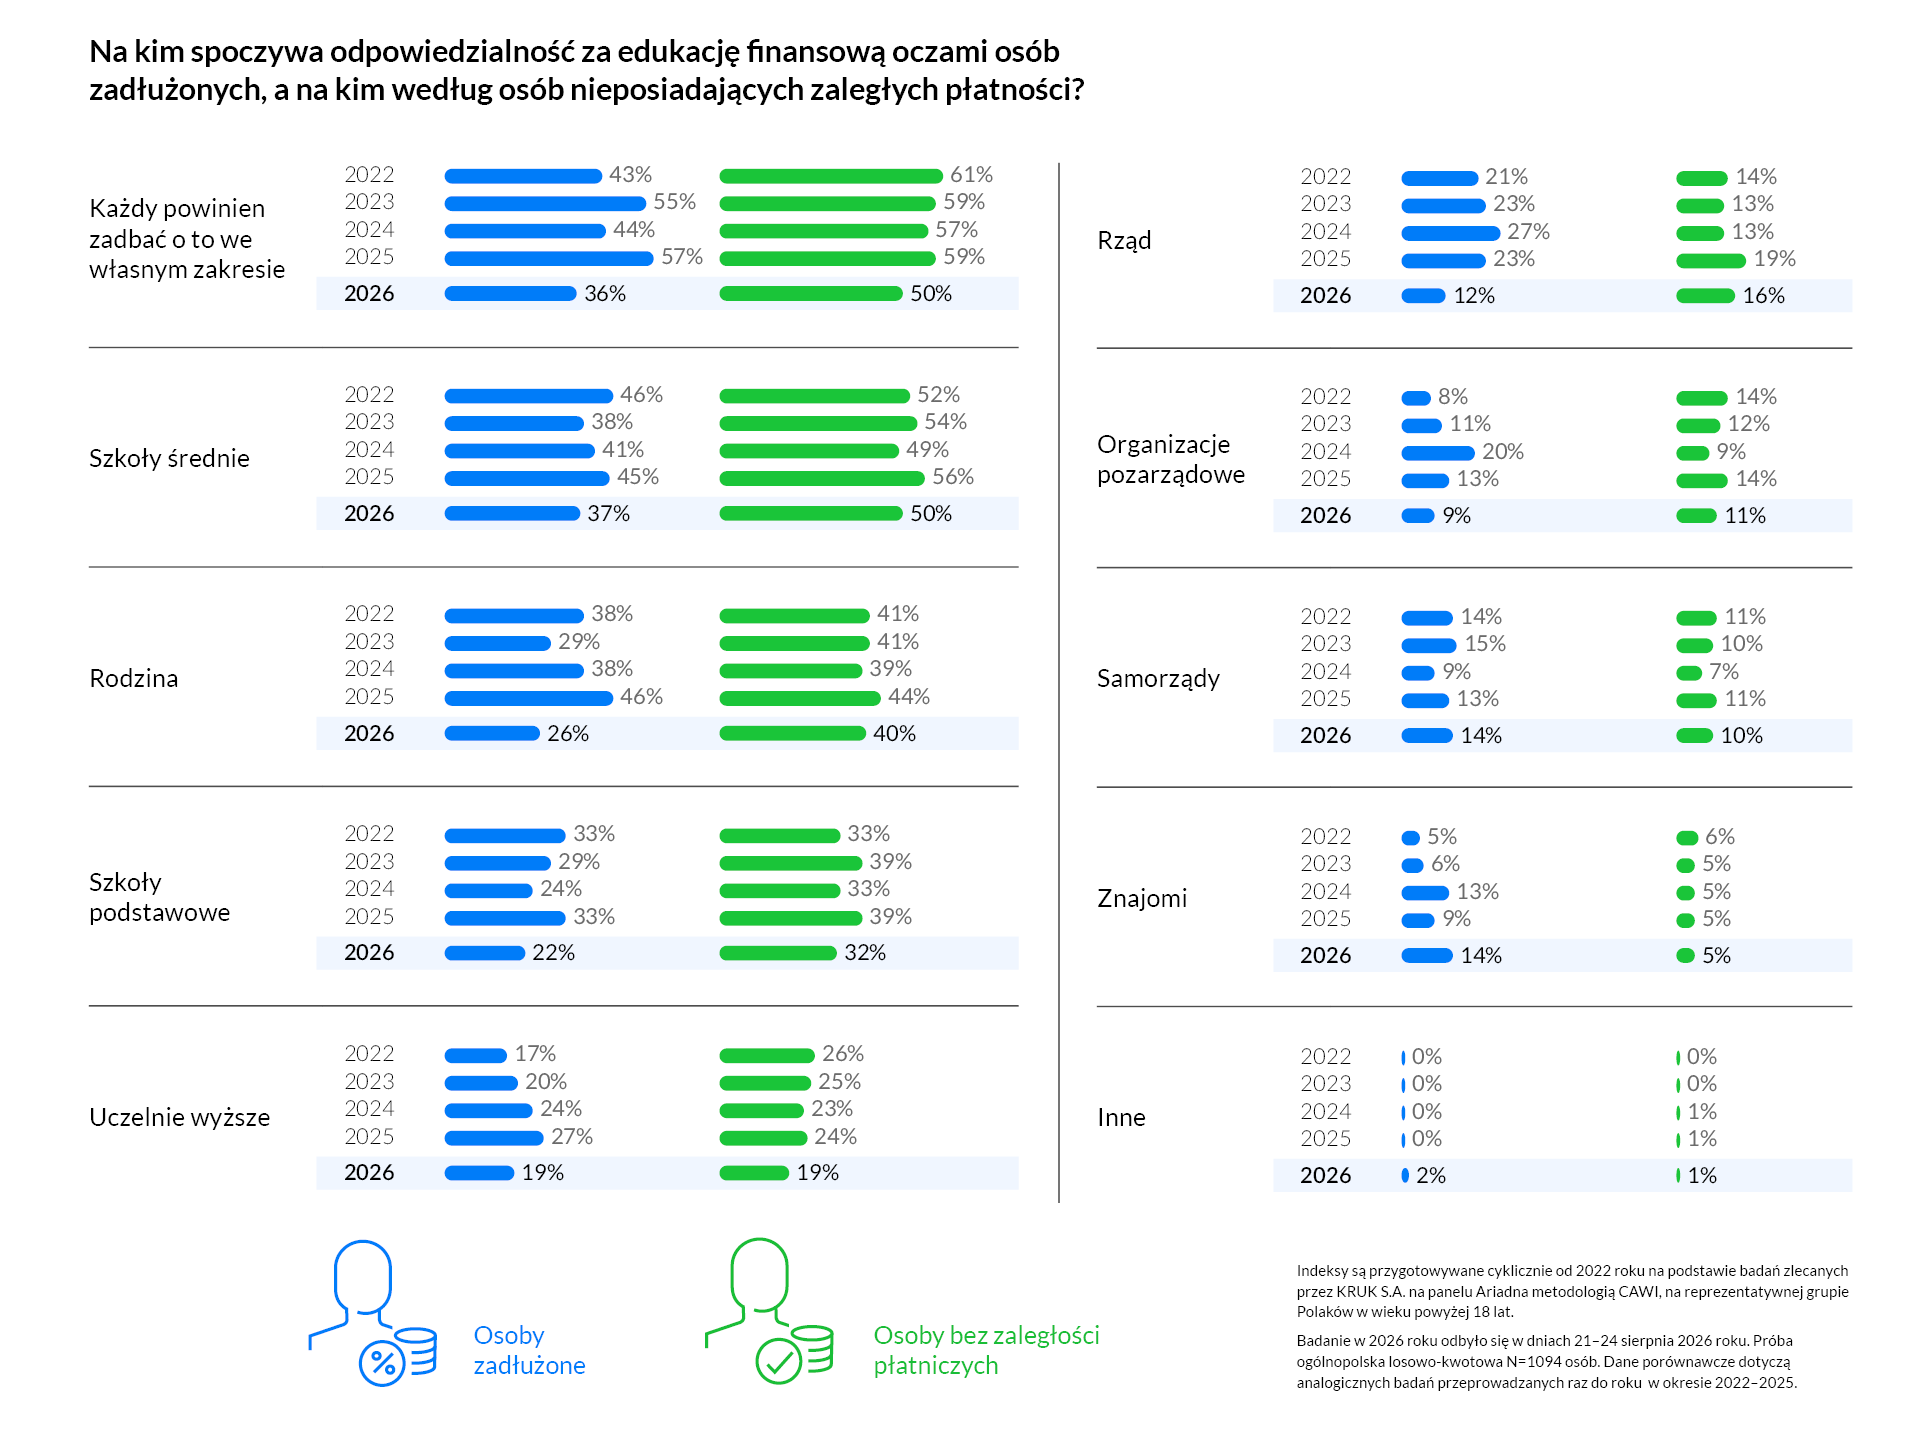
Wyniki badania z 2026 roku pokazują, że odpowiedzialność za doskonalenie umiejętności finansowych spoczywa zarówno na każdej osobie indywidualnie, jak i na szkołach średnich. Obie odpowiedzi w najnowszej próbie badawczej wskazało po 47 proc. badanych. Mimo to w porównaniu z 2025 rokiem wyraźnie spadło jednak znaczenie przypisywane niemal wszystkim podmiotom odpowiedzialnym za edukację finansową. Największą zmianę obserwujemy w przypadku samodzielnego dbania o rozwój kompetencji finansowych, gdzie odsetek wskazań spadł z 58 proc. do 47 proc. Respondenci rzadziej wskazywali również szkoły średnie (spadek o 5 p.p.), rodzinę (o 4 p.p.), szkoły podstawowe (o 7 p.p.) czy państwo (o 4 p.p.).
Tegoroczne wyniki badania nie potwierdzają więc obserwowanego rok wcześniej wzrostu znaczenia systemowego podejścia do edukacji finansowej. Przeciwnie, badani coraz rzadziej wskazują jednoznacznie, kto powinien odpowiadać za rozwój kompetencji finansowych.
POBIERZ GRAFIKĘ
W 2026 roku przekonanie o tym, kto powinien odpowiadać za edukację finansową, osłabło w obu badanych grupach – wśród osób zadłużonych i wśród osób bez zaległości finansowych. Zmiana jest jednak znacznie wyraźniejsza wśród osób zadłużonych. W tej grupie szczególnie mocno spadły wskazania
na indywidualną odpowiedzialność za rozwój kompetencji finansowych, a także na rodzinę. Co ciekawe, nie towarzyszył temu wzrost oczekiwań wobec szkół, uczelni czy instytucji publicznych. Jednocześnie wzrosło znaczenie znajomych. Może to sugerować, że osoby zadłużone częściej polegają na poradach bliskiego otoczenia, w tym m.in. znajomych. Wyniki pokazują również rosnącą różnicę między grupami: osoby bez zaległości nadal częściej wiążą edukację finansową z własną odpowiedzialnością, rodziną i formalnym systemem edukacji.
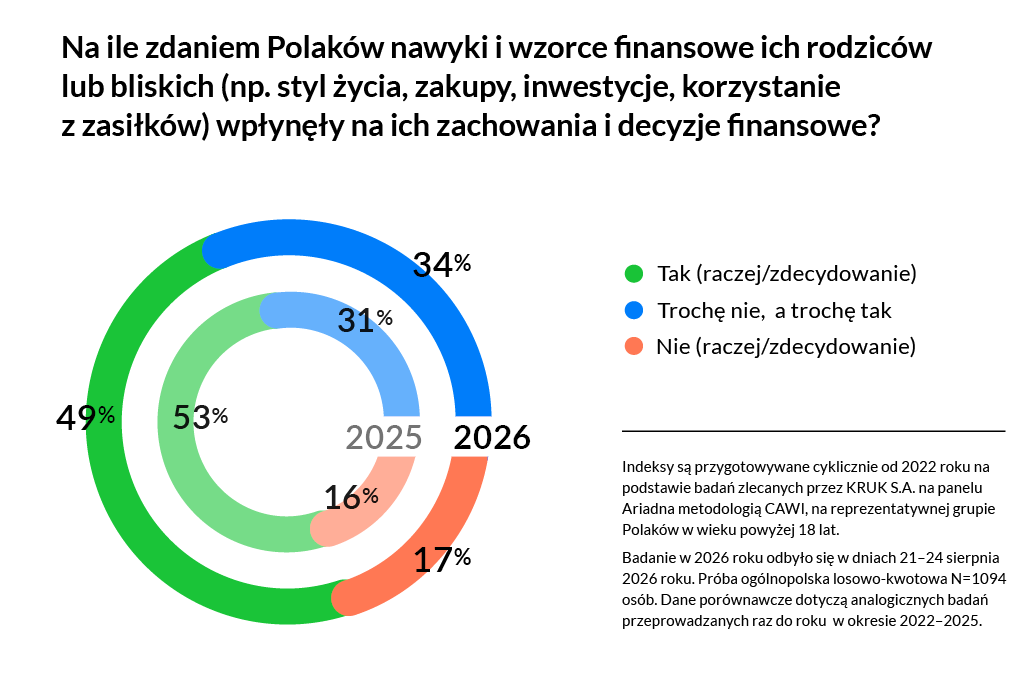
Mimo spadku dotyczącego roli rodziny w zakresie rozwoju kompetencji finansowych, wpływ nawyków i wzorców ekonomicznych wyniesionych z domu wciąż jest istotny. Blisko połowa badanych Polaków uważa, że zachowania finansowe rodziców lub bliskich wpływają na ich późniejsze decyzje dotyczące m.in. stylu życia, zakupów, inwestowania czy korzystania ze świadczeń socjalnych. To o 4 p.p. mniej niż w 2025 roku. Jednocześnie w skali roku nieznacznie wzrósł odsetek osób, które nie dostrzegają takiego wpływu (z 16 proc. do 17 proc.) oraz tych, które zajmują niejednoznaczne stanowisko (z 31 proc. do 34 proc.).
Przekazywanie wzorców finansowych między pokoleniami pozostaje ważnym elementem edukacji finansowej, ale dla części ankietowanych może być jednym z wielu czynników kształtujących ich późniejsze decyzje.